現在、中国EVの勢いにブレーキをかけている要因は大きく分けて「政府の規制」と「市場・消費者の現実的な判断」の2つです。
1. ルール厳格化による「価格優位性」の縮小
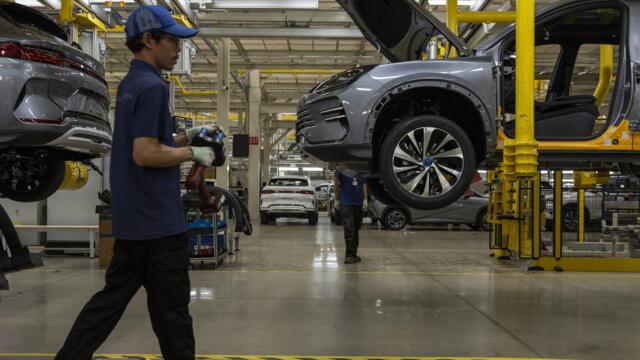
これまで中国メーカーが低価格で販売できたのは、中国本土で作った安価な部品や完成車をそのまま持ち込めていたためです。
• コスト増の直撃:現地調達率(40%以上)の義務化や、タイ人労働者の雇用・育成コスト、さらに輸入完成車への高関税(2027年から物品税35%など)が適用されることで、従来のような「激安価格」を維持することが難しくなっています。
• 系列企業の進出制限:中国系の部品メーカーだけがタイに進出して利益を独占する「ゼロバーツ工場」への監視も強まっており、真のローカル企業との取引が求められることで調達コストが上昇しています。
2. 購買者が直面した「リセールバリューと耐久性」の現実
2022年〜2024年頃に中国EVが一気に普及したことで、タイの消費者は購入から数年後の「現実」を目の当たりにし、買い控えや日系車への回帰が起きています。
• リセールバリューの暴落:中国メーカーは新モデルの投入サイクルが極めて早く、さらにタイ国内で激しい「値引き合戦」を繰り広げた結果、中古車市場での価値が急落しました。
購入から1〜2年で半値以下になるケースも珍しくなく、中古車販売店や金融機関が中国EVの取り扱いや融資に慎重になっています。
• 修理待ちと部品不足(耐久性・アフターサービス):販売台数の急増に修理工場や部品の供給網が追いついておらず、事故や故障の際に「修理部品が中国から届くまで数ヶ月待ち」という事態が多発しました。結果として自動車保険料が高騰し、維持費が割高になるという逆転現象が起きています。
今後の見通し:日系・欧米勢との「実質的な競争」へ
これまでの「政府の補助金と安さで売れるフェーズ」は終わり、これからは「タイ国内に根付いたアフターサービス網」「部品の安定供給」「ブランドへの信頼性(リセールバリュー)」という、日系メーカーが長年強みとしてきた土俵での勝負に移行しています。
中国メーカーも生き残りをかけて、タイ国内でのバッテリー工場建設や修理網の拡充に巨額の投資を始めていますが、消費者からの信頼(特にリセールバリューの回復)を取り戻すには数年単位の時間がかかると見られています。
返信する